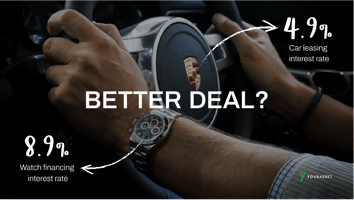
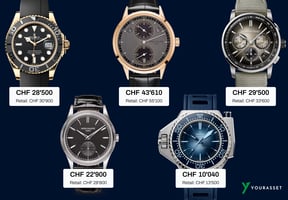

Tra il 2020 e il 2022 il boom dei prezzi degli orologi di lusso ha raggiunto il suo apice. Da...
Il finanziamento degli orologi di lusso viene spesso frainteso all'inizio. Fortunatamente, ciò vale solo a prima vista. Infatti, una volta che tutte le questioni sono state discusse a fondo, diventa chiaro che questa nuova opzione per l'acquisto e il possesso di beni di lusso è in realtà una scelta intelligente.
Di seguito affrontiamo i punti critici più ricorrenti e illustriamo punti di vista alternativi, o ne spieghiamo i retroscena, che oggi sono sconosciuti ai più.
Saremo lieti di discutere questi punti con voi. Potete contattarci in qualsiasi momento via e-mail (contact@yourasset.com) e tramite LinkedIn.
1. “Non comprare beni di lusso se non te li puoi permettere.”
- Quando si parla di lusso, non si tratta solo di potersi permettere qualcosa, ma anche di come si impiega il proprio capitale.
- Molti privati facoltosi ricorrono al finanziamento in modo strategico, anche se potrebbero pagare il prezzo di acquisto immediatamente. In questo modo possono preservare la liquidità, investire altrove o semplicemente adeguare i pagamenti al proprio reddito.
- Yourasset verifica sempre la situazione finanziaria dei clienti. Solo i clienti che se lo possono permettere hanno la possibilità di utilizzare un finanziamento come opzione di pagamento.
- Un'opzione di finanziamento già ampiamente utilizzata in altri contesti.
- Yourasset consente il finanziamento esclusivamente in relazione all'acquisto di un orologio di lusso o di un altro prodotto di lusso.
- Ciò garantisce che il finanziamento venga utilizzato in modo sensato per la costituzione di un patrimonio e non per il semplice consumo.
2. “Solo i clienti che non possono permetterselo ricorrono al finanziamento.”
- Questo è uno dei malintesi più comuni.
- Nel caso di un’opzione di finanziamento regolamentata, solo i clienti che se lo possono permettere possono utilizzare il finanziamento come metodo di pagamento. Il cliente decide di destinare una parte del proprio reddito disponibile al pagamento mensile dell’orologio.
- Ciò si differenzia dai finanziamenti a tasso zero o BNPL, in cui non viene verificata la sostenibilità finanziaria. Nel caso dei finanziamenti a tasso zero, i clienti NON sono protetti dal rischio di sovraindebitamento. Inoltre, gli importi del finanziamento non vengono segnalati a un'agenzia di credito centrale per evitare un accumulo di crediti.
- In realtà, il finanziamento viene spesso utilizzato da persone esperte in materia finanziaria, ad esempio per immobili, automobili, opere d'arte e molto altro. Nel caso degli orologi di lusso non è diverso. Dopotutto, si tratta di beni patrimoniali.
- Scegliere un finanziamento non significa che si manchino i fondi. Spesso significa optare per flessibilità ed efficienza. In Svizzera, ad esempio, gli interessi passivi sono deducibili fiscalmente. Ciò lo rende particolarmente attraente per i clienti con redditi elevati.
3. “Il finanziamento influisce sull'immagine del marchio.”
- I marchi di orologi di lusso si basano sull'artigianato, sulla tradizione e sulla disponibilità limitata – e non sui metodi di pagamento offerti.
- Il finanziamento non influisce sul prodotto, sul posizionamento del marchio o sull'esperienza di possesso. Viene semplicemente offerto un metodo di pagamento aggiuntivo e molto apprezzato.
- L'esclusività di un orologio rimane esattamente la stessa. Sono i marchi a decidere l'offerta dei loro prodotti e la loro strategia di prezzo.
- Diamo un'occhiata al mercato automobilistico. Porsche, Ferrari, Mercedes e Bugatti dispongono tutte di propri reparti di servizi finanziari o collaborano con le banche. Il finanziamento è diventato parte integrante e non indebolisce il marchio.
4. “Se fosse accessibile, più persone indosserebbero un Rolex.”
- No. L'offerta di orologi, in particolare di marchi come Rolex, è rigorosamente controllata dal marchio stesso. L'opzione di pagamento non influisce sul numero di orologi prodotti.
- Un finanziamento non aumenta né la produzione né la disponibilità. Influisce semplicemente sulle modalità di pagamento scelte dall'acquirente.
- La domanda può aumentare, ma l'offerta rimane invariata.
- Tuttavia, potrebbe incoraggiare più persone a collezionare orologi e a creare una collezione di valore. Gli orologi possiedono tutte le caratteristiche necessarie per affermarsi come classe di investimento e diventare parte della strategia di portafoglio personale.
- Inoltre, gli orologi sono fonte di piacere e possono essere indossati ovunque e in qualsiasi momento.
5. “Ci vuole un'auto, ma non un orologio.”
- È vero, ma solo per chi ha bisogno dell’auto ogni giorno.
- Nessuno ha bisogno di un’auto di lusso per questo, eppure molti acquistano e finanziano una Porsche, una Mercedes, una BMW o altre marche affermate. Ciò dimostra che anche nel leasing automobilistico l’aspetto emotivo gioca un ruolo fondamentale nell’acquisto, e non solo la pura funzionalità.
- Una Porsche o una Mercedes-AMG non sono una necessità. L'acquisto è determinato tanto dalla passione, dalle emozioni e dall'identità quanto dall'uso pratico.
- Gli orologi di lusso seguono la stessa logica: non si tratta più di utilità, come spieghiamo nel nostro articolo del blog qui. Si tratta di significato, comunità, senso di appartenenza e identità. E oltre a ciò, indicano anche l'ora in modo molto preciso. Per molti anni, mentre l'Apple Watch è stato messo da parte da tempo.
- Rispetto alle auto, è inoltre molto più semplice ed economico possedere e collezionare più orologi.
6. “Il leasing è più conveniente di un finanziamento.”
- Se si considera solo il tasso d'interesse, potrebbe sembrare così. Tuttavia, non è sempre così, poiché occorre tenere conto di tutte le variabili.
- Con il leasing si è vincolati per l'intera durata del finanziamento. Non è possibile rescindere un contratto di leasing senza dover pagare determinate penali. Inoltre, l'ammortamento dell'importo finanziato è più lento a causa del valore residuo. Il leasing non comporta la proprietà, anche se il cliente può avere l’opzione di acquistare il veicolo alla fine del periodo.
- Un finanziamento offre fin dall’inizio maggiore flessibilità e diritti di proprietà effettivi. È possibile estinguere il finanziamento anticipatamente e senza penali. Per i privati, gli interessi sono deducibili fiscalmente, a differenza del leasing. Un finanziamento presenta vantaggi con durate più lunghe, come ad esempio 48 e 60 mesi.
- Yourasset descrive le differenze in dettaglio nel nostro articolo del blog qui.
- Le rate di leasing basse, dallo 0% fino al 2%, vengono spesso utilizzate a fini di marketing e sovvenzionate dal concessionario. Tuttavia, l'istituto finanziario deve comunque essere compensato per il rischio che si assume durante la durata del finanziamento.
7. “Il finanziamento a tasso zero o BNPL è più conveniente e semplice.”
- A prima vista sembrerebbe così. Ma non è vero.
- Un finanziamento a tasso zero comporta costi elevati, che vengono addebitati dal fornitore di servizi finanziari o dalla banca che lo offre. Questi costi elevati servono a compensare il maggiore rischio di insolvenza (poiché non viene effettuata alcuna verifica della solvibilità), i costi di capitale per la durata del finanziamento (proprio come nei finanziamenti regolari) e il minor fatturato complessivo per cliente.
- Questi costi elevati vengono sostenuti dal rivenditore oppure aggiunti al prezzo dell'orologio, che il cliente poi paga.
- Nel caso degli orologi NUOVI, spesso sono il rivenditore o il marchio a sovvenzionare questi costi. Ciò è paragonabile alla concessione di uno sconto o di una riduzione di prezzo in caso di acquisto diretto.
- Nel caso degli orologi di seconda mano, i costi vengono addebitati al cliente aggiungendoli al prezzo di mercato dell'orologio. Sebbene i costi siano nascosti, il cliente li paga comunque.
- Poiché il finanziamento a tasso zero non è regolamentato, l'intero processo può svolgersi più rapidamente, in quanto non è soggetto al termine di recesso legale di 14 giorni in vigore in Svizzera.
- Yourasset considera il finanziamento a tasso zero un'opzione di pagamento adeguata per beni di consumo meno costosi e durate di finanziamento più brevi.
- Per i prodotti di lusso con un prezzo superiore a 5'000 CHF e una durata di finanziamento superiore a 12 mesi, non lo consigliamo, poiché può portare il cliente al sovraindebitamento.
- Leggi l'articolo completo sul finanziamento a tasso zero rispetto al finanziamento regolamentato nel nostro blog
8. "Dovresti prima mettere da parte i soldi e comprare l’orologio in un secondo momento."
Sembra la cosa più ovvia da fare. Tuttavia, si trascurano due fattori importanti: l’inflazione dei prezzi e la costanza.
Se c’è una cosa certa, è che i marchi di lusso aumentano il prezzo dei loro prodotti, come gli orologi, almeno una volta all’anno, se non più spesso. L’inflazione dei prezzi nel settore del lusso supera spesso il normale tasso di inflazione riportato dai media. L'inflazione dei prezzi nel settore del lusso può facilmente raggiungere il 3-5% all'anno.
Ciò significa che un Rolex Submariner che oggi costa 10.000 CHF costerebbe molto di più tra quattro o cinque anni. Con un tasso del 5%, il prezzo al dettaglio odierno di 10.000 CHF aumenterebbe a 12.760 CHF. Ciò significa che il tuo obiettivo di risparmio è aumentato di 2.760 CHF per lo stesso prodotto.
Se si applica la strategia di risparmiare ora e acquistare in seguito, tuttavia, è necessario rimanere coerenti con il proprio piano di risparmio. Ciò può risultare difficile, poiché una volta accumulata una certa somma, si potrebbe essere tentati di spenderla per altre cose piuttosto che per un prodotto di lusso sostenibile come inizialmente previsto.
Se acquisti l'orologio oggi ricorrendo a un finanziamento, ti assicuri il prezzo di acquisto odierno di 10.000 CHF e lo ripaghi in un periodo massimo di cinque anni. Hai la possibilità di estinguere anticipatamente il debito in qualsiasi momento. Poiché il cliente ripaga ogni mese l'importo del finanziamento (ovvero il prezzo di acquisto), il costo degli interessi calcolato potrebbe risultare inferiore all'inflazione dei prezzi.
Tuttavia, il cliente deve attenersi al piano di acconto “risparmio” previsto dal finanziamento. La coerenza è fondamentale.
Puoi leggere maggiori dettagli sul confronto tra l'inflazione dei prezzi e i costi degli interessi nel nostro articolo separato sul blog.
In questo contesto, il finanziamento non riguarda l'accelerazione dei consumi, ma il prendere una decisione finanziariamente informata in un mercato in cui i prezzi non sono statici.
Conclusione
- Il finanziamento degli orologi di lusso non mira a rendere accessibile il lusso a tutti i costi.
- Si tratta piuttosto di offrire ai clienti ulteriori possibilità per l’acquisto di beni di lusso di alta qualità.
- Yourasset sostiene il finanziamento relativo all’acquisto di orologi di lusso o di beni di lusso quali borse e gioielli, non il finanziamento di beni di consumo.
- Se in qualsiasi momento un cliente decidesse di vendere l'orologio o la borsa, ciò sarebbe possibile. Yourasset supporta anche questo processo nella vendita del vostro orologio.
- Il finanziamento auto è diventato il metodo di pagamento standard. Da un punto di vista puramente razionale, il leasing o l'acquisto finanziato di orologi e beni di lusso rappresenterebbe un'opzione ancora più intelligente.