
Pendant des décennies, le financement et la location ont été principalement associés aux secteurs...
Le financement des montres de luxe est souvent mal compris au départ. Heureusement, ce n'est qu'une impression de première vue. En effet, une fois que toutes les questions ont été abordées en détail, il apparaît clairement que cette nouvelle option d'achat et de possession de produits de luxe est en réalité un choix judicieux.
Nous abordons ci-après les critiques les plus courantes et proposons d'autres points de vue, ou expliquons les tenants et aboutissants de ces questions, que la plupart des gens ignorent aujourd'hui.
Nous serions ravis de discuter de ces points avec vous. Vous pouvez nous contacter à tout moment par e-mail (contact@yourasset.com) ou via LinkedIn.
1. “N'achète pas de produits de luxe si tu n'en as pas les moyens.”
- Le luxe ne se résume pas seulement à la question de savoir si l'on peut se permettre quelque chose, mais aussi à la manière dont on utilise son capital.
- De nombreux particuliers fortunés ont recours au financement de manière stratégique, même s'ils pourraient payer le prix d'achat immédiatement. Cela leur permet de préserver leurs liquidités, d'investir ailleurs ou simplement d'adapter les versements à leurs revenus.
- Yourasset examine systématiquement la situation financière de ses clients. Seuls les clients qui en ont les moyens ont la possibilité de recourir à un financement comme option de paiement.
- Une option de financement qui est déjà largement utilisée dans d'autres domaines.
- Yourasset propose un financement exclusivement en lien avec l'achat d'une montre de luxe ou d'un autre produit de luxe.
- Cela garantit que le financement est utilisé de manière judicieuse pour la constitution d'un patrimoine et non pour une simple consommation.
2. “Seuls les clients qui n'en ont pas les moyens optent pour un financement.”
- C'est l'un des malentendus les plus courants.
- Dans le cadre d'une option de financement réglementée, seuls les clients qui en ont les moyens peuvent utiliser le financement comme mode de paiement. Le client choisit de consacrer une partie de son revenu disponible au paiement mensuel de la montre.
- Cela diffère des financements à 0 % ou des formules « BNPL », pour lesquels la solvabilité financière n'est pas vérifiée. Avec les financements à 0 %, les clients ne sont PAS protégés contre le risque de surendettement. De plus, les montants financés ne sont pas signalés à une agence centrale d'évaluation du crédit afin d'éviter une accumulation de crédits.
- En réalité, le financement est souvent utilisé par des personnes averties en matière financière, par exemple pour l'immobilier, les voitures, l'art et bien d'autres choses encore. Il en va de même pour les montres de luxe. Après tout, il s'agit d'actifs.
- Opter pour un financement ne signifie pas que l'on manque de moyens. Souvent, cela revient à choisir la flexibilité et l'efficacité. En Suisse, par exemple, les frais d'intérêt sont déductibles fiscalement. Cela rend cette option particulièrement attrayante pour les clients à revenus élevés.
3. “Le financement a une incidence sur l'image de marque.”
- Les marques de montres de luxe reposent sur l'artisanat, la tradition et la rareté – et non sur les modes de paiement proposés.
- Le financement n'a aucune incidence sur le produit, le positionnement de la marque ou l'expérience de possession. Il s'agit simplement de proposer un mode de paiement supplémentaire très apprécié.
- L'exclusivité d'une montre reste exactement la même. Ce sont les marques qui décident de l'offre de leurs produits et de leur stratégie de prix.
- Jetons un coup d'œil au marché automobile. Porsche, Ferrari, Mercedes et Bugatti disposent toutes de leurs propres départements de services financiers ou collaborent avec des banques. Le financement est devenu partie intégrante de leur offre et n'affaiblit en rien la marque.
4. “Davantage de personnes porteront une Rolex si celle-ci est abordable.”
- Non. L'offre de montres, en particulier celles de marques telles que Rolex, est strictement contrôlée par la marque elle-même. L'option de paiement n'a aucune incidence sur le nombre de montres produites.
- Un financement n'augmente ni la production ni la disponibilité. Il influe uniquement sur la manière dont un acheteur souhaite payer.
- La demande peut augmenter, mais l'offre reste inchangée.
- Cela pourrait toutefois encourager davantage de personnes à collectionner des montres et à constituer une collection qui conserve sa valeur. Les montres possèdent toutes les caractéristiques nécessaires pour s'imposer comme une classe d'actifs et s'intégrer dans une stratégie de portefeuille personnelle.
- De plus, on prend plaisir à porter ces montres et on peut les porter partout et à tout moment.
5. “On a besoin d'une voiture, mais pas d'une montre.”
- C'est vrai, mais uniquement pour les personnes qui ont besoin d'une voiture au quotidien.
- Personne n'a toutefois besoin d'une voiture de luxe pour cela, et pourtant, nombreux sont ceux qui achètent et financent une Porsche, une Mercedes, une BMW ou d'autres marques reconnues. Cela montre que, même dans le cadre du leasing automobile, l'émotion joue un rôle essentiel lors de l'achat, et pas seulement la fonctionnalité pure.
- Une Porsche ou une Mercedes-AMG n'est pas une nécessité. L'achat est autant motivé par la passion, les émotions et l'identité que par l'usage pratique.
- Les montres de luxe suivent la même logique : il ne s'agit plus d'utilité, comme nous l'expliquons dans notre article de blog ici. Il s'agit de signification, de communauté, de sentiment d'appartenance et d'identité. Et en plus, elles indiquent l'heure avec une grande précision. Pendant de nombreuses années, alors que l'Apple Watch aura depuis longtemps été mise au rebut.
- Par rapport aux voitures, il est en outre beaucoup plus simple et moins coûteux de posséder et de collectionner plusieurs montres.
6. “Le leasing est plus avantageux qu'un financement.”
- Si l'on ne tient compte que du taux d'intérêt, cela peut sembler être le cas. Ce n'est toutefois pas toujours vrai, car toutes les variables doivent être prises en considération.
- Avec le leasing, vous êtes lié pour toute la durée du financement. Vous ne pouvez pas simplement résilier un contrat de leasing sans devoir payer certaines pénalités. De plus, vous remboursez le montant du financement plus lentement en raison de la valeur résiduelle. Le leasing n'implique pas la propriété, même si le client a éventuellement la possibilité d'acheter le véhicule à la fin du contrat.
- Un financement offre dès le départ plus de flexibilité et de véritables droits de propriété. Vous pouvez rembourser le financement de manière anticipée et sans pénalités. Pour les particuliers, les frais d'intérêt sont déductibles fiscalement, contrairement au leasing. Un financement présente des avantages pour les durées plus longues, comme par exemple 48 et 60 mois.
- Yourasset décrit ces différences en détail dans notre article de blog dédié ici.
- Les faibles mensualités de leasing, de 0 % ou jusqu'à 2 %, sont souvent utilisées à des fins marketing et subventionnées par le concessionnaire automobile. L'établissement financier doit toutefois continuer à être indemnisé pour le risque qu'il assume pendant la durée du financement.
7. “Le financement à 0 % ou le paiement différé (BNPL) est plus avantageux et plus simple.”
- À première vue, cela semble être le cas. Mais ce n'est pas vrai.
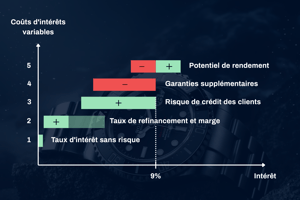
- Un financement à 0 % entraîne des coûts élevés, qui sont facturés par le prestataire de services financiers ou la banque qui le propose. Ces coûts élevés servent à compenser le risque de défaillance plus élevé (puisqu’aucune vérification de solvabilité n’est effectuée), les coûts du capital sur la durée du financement (tout comme pour les financements classiques) et le chiffre d’affaires global plus faible par client.
- Ces coûts élevés sont soit pris en charge par le revendeur, soit répercutés sur le prix de la montre que le client paie alors.
- Pour les montres NEUVES, ce sont souvent le revendeur ou la marque qui subventionnent ces coûts. Cela s'apparente à l'octroi d'une remise ou d'un rabais lors d'un achat direct.
- Pour les montres d'occasion, les coûts sont facturés au client en les répercutant sur le prix de marché de la montre. Bien que ces coûts soient cachés, c'est le client qui les paie.
- Comme le financement à 0 % n'est pas réglementé, l'ensemble du processus peut se dérouler plus rapidement, car il n'est pas soumis au délai de rétractation légal de 14 jours en Suisse.
- Yourasset considère le financement à 0 % comme une option de paiement appropriée pour les biens de consommation moins chers et les durées de financement plus courtes.
- Pour les produits de luxe dont le prix dépasse 5 000 CHF et dont la durée de financement est supérieure à 12 mois, nous ne le recommandons pas, car il peut conduire le client au surendettement.
- Lisez l'article complet sur le financement à 0 % par rapport au financement réglementé sur notre blog
8. "Il faudrait d'abord économiser l'argent, puis acheter la montre."
Cela semble être la chose la plus évidente à faire. Cependant, deux facteurs importants sont négligés : l'inflation des prix et la constance.
S'il y a une chose dont on peut être sûr, c'est que les marques de luxe augmentent le prix de leurs produits, comme les montres, au moins une fois par an, voire plus souvent. L'inflation des prix du luxe dépasse souvent le taux d'inflation normal relayé par les médias. L'inflation des prix du luxe peut facilement atteindre 3 à 5 % par an.
Cela signifie qu'une Rolex Submariner coûtant aujourd'hui 10 000 CHF coûterait nettement plus cher dans quatre ou cinq ans. À un taux de 5 %, le prix de vente actuel de 10 000 CHF passerait à 12 760 CHF. Cela signifie que votre objectif d'épargne a augmenté de 2 760 CHF pour le même produit.
Si vous adoptez la stratégie consistant à épargner maintenant pour acheter plus tard, vous devez toutefois rester cohérent avec votre plan d'épargne. Cela peut s'avérer difficile, car une fois qu'une certaine somme a été accumulée, on peut être tenté de la dépenser pour d'autres choses plutôt que pour un produit de luxe durable, comme prévu initialement.
Si vous achetez la montre aujourd’hui en recourant à un financement, vous bloquez le prix d’achat actuel de 10 000 CHF et vous le remboursez sur une période pouvant aller jusqu’à cinq ans. Vous avez la possibilité de rembourser par anticipation à tout moment. Étant donné que le client rembourse chaque mois le montant du financement (c’est-à-dire le prix d’achat), le coût des intérêts calculé peut être inférieur à l’inflation des prix.
Cependant, le client doit respecter le calendrier de versement des acomptes prévu pour le financement. La régularité est essentielle.
Vous trouverez plus de détails sur la comparaison entre l'inflation des prix et les frais d'intérêt dans notre article de blog dédié.
Dans ce contexte, le financement ne vise pas à accélérer la consommation, mais à prendre une décision financière éclairée sur un marché où les prix ne sont pas statiques.
Conclusion
- Le financement des montres de luxe ne vise pas à rendre le luxe accessible à tout prix.
- Il s'agit d'offrir aux clients des possibilités supplémentaires pour l'achat de produits de luxe haut de gamme.
- Yourasset prend en charge le financement lié à l'achat de montres de luxe ou de produits de luxe tels que les sacs et les bijoux, et non le financement de biens de consommation.
- Si, à un moment donné, un client décide de vendre sa montre ou son sac, cela est possible. Yourasset vous accompagne également dans ce processus de vente de votre montre.
- Le crédit automobile est devenu le mode de paiement standard. D'un point de vue purement rationnel, le leasing ou l'achat financé serait une option encore plus judicieuse pour les montres et les biens de luxe.